
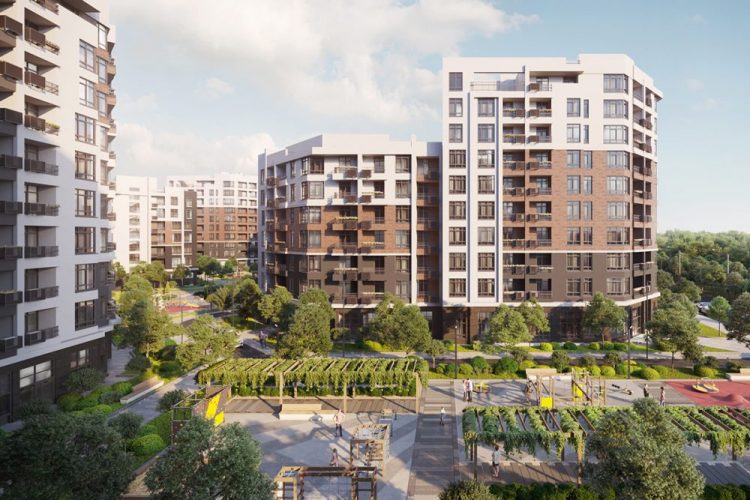
Ключи от новой квартиры звучат в кармане, будто обещание стабильного завтра. В 2025 году рынок ипотеки в Украине оживает, как сад после весеннего дождя, предлагая реальные шансы на собственное жилье даже тем, кто еще вчера казался себе вечным арендатором. Государственные программы возвращаются с новыми условиями, банки конкурируют ставками, а спрос на первичку бьет рекорды. Эта статья разберет все по полочкам – от первого шага до подписания договора, с цифрами, примерами и уловками, которые знают не все.
Состояние ипотечного рынка в Украине на 2025 год: вдохновляющие цифры
Представьте: в первом полугодии 2025-го украинцы оформили ипотек на сумму, превысившую довоенные показатели. По данным аналитики, объем выданных кредитов вырос на 20-30% по сравнению с 2024-м благодаря государственной поддержке и снижению ставок. Банки наращивают портфели, а застройщики предлагают квартиры в новостройках под ключ с ипотекой. Это не просто статистика – это тысячи семей, уже празднующих новоселье.
Основной драйвер – программы вроде "еселя", где ставки держатся на уровне 3-7%. Рынок первичной недвижимости лидирует: 70% ипотек идет именно на нее, потому что цены стабилизировались, а предложение выросло в безопасных регионах. Вторичка тоже оживает, но с более высокими рисками. Ключевая новость 2025 года: правительство планирует расширить лимит финансирования до 10 млн грн на квартиру.
Тенденции четкие: фокус в Киеве, Львове, Одессе и западных областях. Ставки колеблются от 8% по стандартным программам до льготных 3% для определенных категорий. Спрос стремителен, но предложение держится – застройщики готовы идти на уступки.
Государственные программы ипотеки 2025 года: ваш билет к мечте
Государство играет первую скрипку в этой симфонии доступного жилья. Программа "еселя" остается королевой: под 3% для военных, 7% для семей с детьми или переселенцев. Условия простые, но с нюансами – нужно не иметь собственного жилья, доходы от 15 тыс. грн в месяц для семьи. Лимит на квартиру – до 2,5 млн грн в Киеве, меньше в регионах.
Обновление 2025-го: добавили категорию для IT-специалистов и медиков, с бронированием через "Действие". Еще одна жемчужина – "Доступная ипотека 7%", где государство покрывает разницу в ставках. ПриватБанк, Сбербанк и Укргазбанк лидируют в выдаче. Для военных – специальные сертификаты на жилье, которые обменивают на средства в Действии.
- Преимущества "еселя": минимальный первый взнос 20%, срок до 25 лет, онлайн-заявка.
- Кто подходит: ВПЛ, семьи с несовершеннолетними, герои войны – проверка через госреестры.
- Нюансы: квартира должна быть в новостройке, аккредитованной программой.
Эти программы не просто кредиты – это мостик к стабильности. По данным НБУ, в 2025 году они обеспечили 60% всех ипотек. Если вы вписываетесь, начинайте с Действия – там калькулятор и предварительное одобрение.
Ставки, банки и условия: сравнительная таблица 2025
Банки соревнуются, как спортсмены на Олимпиаде, предлагая пакеты под разные кошельки. Средние ставки – 9–12% для стандартной ипотеки, но льготные держат 3–10%. Первый взнос – 15-30%, срок 5-30 лет. Вот ключевые игроки по состоянию на конец 2025-го.
| Банк | программа | Ставка (% годовых) | Первый взнос (%) | Макс. сумма (грн) |
|---|---|---|---|---|
| ПриватБанк | естьОбитель | 3-7 | 20 | 2,5 млн |
| Сбербанк | Доступная ипотека | 7-10 | 25 | 3 млн |
| Укргазбанк | Стандарт | 9-12 | 15 | 5 млн |
| Южный | Льготная | 8-11 | 20 | 2 млн |
Данные с сайтов privatbank.ua и bank.gov.ua актуальны на декабрь 2025. Совет: сравните онлайн-калькуляторы – переплата за 1 млн грн кредита на 20 лет может отличаться на 200 тыс. грн! Выбирайте банк с вашим текущим счетом – это упростит жизнь.
Шаг-за-шагом: как оформить ипотеку на квартиру в 2025 году
Процесс напоминает подъем на Эверест: шаг за шагом, с подготовкой и передышками. Начните с проверки себя – кредитная история чиста? Доходы стабильны? Вот подробный план.
- Подготовьте документы: паспорт, ИНН, 2ДФК (за 6 мес.), выписка из реестра недвижимости (чтобы не имели жилья), справка о доходах. Для льготных – статус в Действии.
- Выберите квартиру: новостройка или вторичка, проверьте застройщика на lun.ua или dom.ria. Цена – до лимита программы.
- Обратитесь в банк: онлайн-заявка, предварительное одобрение за 1-3 дня. Калькулятор покажет платеж – не больше 40% дохода.
- Оценка и страхование: банк оценит квартиру (5–10 тыс. грн), застрахуйте (0,5% от суммы ежегодно).
- Подпишите договор: нотариус, регистрация ипотеки Деньги на эскроу – безопасно для всех.
- Получите ключи: 1-2 месяца от старта, платите ежемесячно.
Время на все – 1-3 месяца. Типичная ошибка: игнор комиссий (0,5-1%). Советую риэлтора для проверки юриста – сэкономите нервы.
Необходимые документы: полный чек-лист для ипотеки
Документы – фундамент всего. Без них заявка рассыплется, как карточный домик. Соберите пакет заранее, потому что очереди в ЦНАПах – реальность 2025-го.
- Личные: паспорт/ID, ИНН, РНОКПП.
- Финансовые: выписка из банка (счета), 2ДФК или декларация, справка по работе.
- Для семей: свидетельства о браке/детях, статус ВПЛ.
- На квартиру: техпаспорт, выписка из реестра, договор купли-продажи.
- Дополнительные: кредитная история с УБКИ, медсправка (редко).
Сканируйте все в Действие – банки принимают цифровые версии. Если самозанят, готовьте декларации через год. Это не бюрократия, а защита ваших денег.
💡 Типичные ошибки новичков в ипотеку
- ???? Игнор кредитной истории: просрочка 5+ дней блокирует все. Проверьте на ubki.ua бесплатно раз в месяц.
- ???? Забыли о скрытых платежах: оценка, нотариус, страхование – +5% от суммы. Бюджетируйте!
- ???? Выбрали квартиру без проверки: аварийный дом или нелегальный застройщик – потеря ипотеки. Закажите аудит.
- ???? Не рассчитали силы: платеж >30% дохода ведет к дефолту. Испытайте калькуляторы.
- ???? Спешка с льготными: квоты ограничены, подавайте рано в январе.
Избегайте этих ловушек – и путь будет гладким, как каток зимой.
Риски, преимущества и реальные истории успеха
Ипотека – не сказка без облаков, но преимущества преобладают. Вы платите за свое, а не аренду; имущество растет в цене (5-10% в год в стабильных районах); налоговая скидка 20% на проценты в первом году. Риски? Рост ставки (фиксируйте!), потеря работы (страхуйте), обвал рынка (редко в 2025-м).
Вот история: Мария из Львова, учительница, взяла 1,5 млн под 7% у "еселя". Первый взнос – 300 тыс. из матпомощи. В год платеж 12 тыс. грн, квартира в новостройке с видом на парк. "Наконец-то сплю спокойно", - делится она в отзывах. Или Сергей, военный: сертификат из Действия обменял на 2-комнатную в Ивано-Франковске. Такие кейсы – не исключение.
Статистика мотивирует: 85% заемщиков платят в срок, дефолт <2%. В 2025-м ипотека выгоднее аренды: за 10 тыс. грн/мес вы покупаете, а не сливаете.
Советы от эксперта: как сэкономить и избежать подводных камней
Экономьте разумно: ищите акции застройщиков (беспроцентная рассрочка+ипотека), торгуйтесь за первый взнос. Для начинающих – стартуйте с регионов: дешевле на 30%. Продвинутое: рефинансируйте старую ипотеку под новые ставки. Мониторьте НБУ – учетная 15%, но льготные фиксированы.
Финансовый лайфхак: накопите 30% на вклад – ставка упадет на 2%. Страхуйте жизнь – банк требует, но это защита семьи. И помните: рынок движется, ставки могут снизиться до 6% в 2026 году.
Собственная квартира – это не роскошь, а инвестиция в будущее. С этими знаниями вы готовы стартовать. Берите документы, звоните в банк – и пусть ключи скоро деленчат в вашем кармане!