
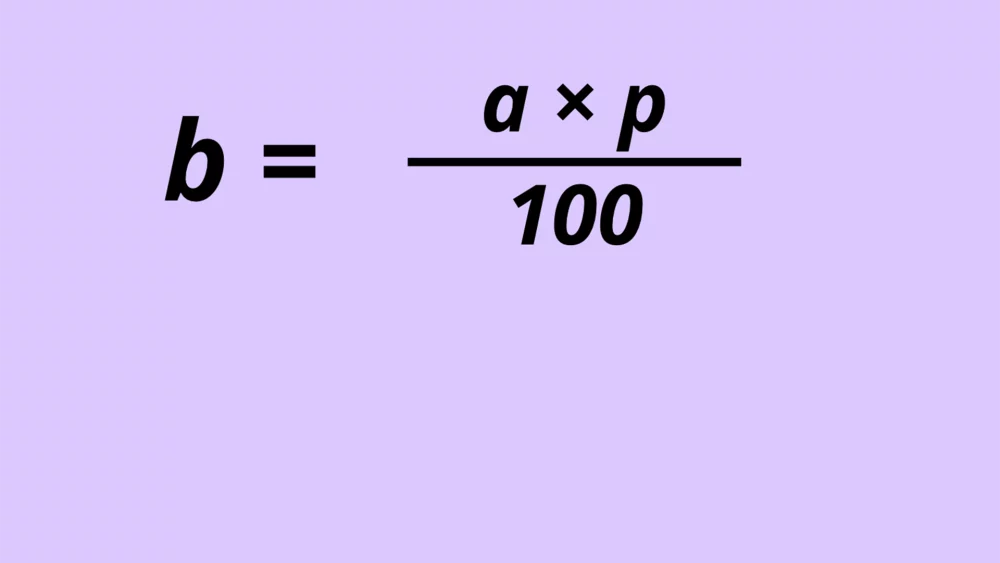
Годовой процент в банковских вкладах и кредитах действует как невидимый двигатель, двигающий ваши деньги вперед или тянущий их назад, словно тихий океанский поток. Представьте, как ваши сбережения растут, как дерево под теплым солнцем, или как долг накапливается, подобно снежному шару, катящемуся по склону. В 2025 году, с учетом актуальных ставок и регуляций в Украине, понимание этих расчетов становится ключом к финансовой свободе, позволяя избежать ловушек и максимизировать прибыль.
Этот механизм не просто цифры на экране – это реальные деньги, которые могут изменить вашу жизнь. К примеру, если вы вкладываете 100 000 гривен под 12% годовых, то за год получите дополнительные 12 000, но с учетом налогов и капитализации сумма может возрасти еще больше. А для кредитов тот же процент превращается в расходы, где ошибка в расчете стоит тысяч.
Основы годового процента: что это такое и почему важно
Годовой процент, или APR (Annual Percentage Rate), измеряет стоимость денег во времени, как часы, отсчитывающие рост или уменьшение вашего капитала. В банковских вкладах он показывает, сколько вы заработаете на вложенных средствах за год, а в кредитах – сколько заплатите сверх заемной суммы. В 2025 году, по данным Национального банка Украины, средние ставки по депозитам колеблются от 8% до 15%, в зависимости от банка и срока, тогда как кредитные ставки могут достигать 20-30% для потребительских ссуд.
Эта величина не статична – она зависит от типа расчета: простого или сложного. Простые проценты начисляются только на первоначальную сумму, как ровная дорога без поворотов, тогда как сложные прибавляют проценты к процентам, создавая эффект снежного шара. Понимание разницы помогает избежать сюрпризов, особенно когда банки рекламируют привлекательные ставки, но скрывают детали.
В реальной жизни годовой процент оказывает влияние на все: от планирования пенсии до покупки авто. Если игнорировать его, ваши сбережения могут обесцениться из-за инфляции, которая в Украине в 2025 году прогнозируется на уровне 5-7%, делая реальную прибыль меньше, чем кажется.
Формулы расчета годового процента для вкладов
Для банковских вкладов расчет начинается с базовой формулы, превращающей абстрактные проценты в конкретные гривны. Простые проценты исчисляются как: Прибыль = Начальная сумма × (ставка / 100) × время (в годах). Это прямолинейно, будто летящая к цели стрела, без лишних осложнений.
Но большинство современных вкладов использует сложные проценты, где формула выглядит так: Конечная сумма = Начальная сумма × (1 + Ставка / Периоды начисления) (Периоды × Время). Здесь "периоды" - это как часто начисляются проценты: ежемесячно, ежеквартально или ежегодно. В 2025 году банки, как ПриватБанк или Сбербанк, часто предлагают ежемесячную капитализацию, что делает вклад более выгодным.
Пример: Вкладываете 50 000 гривен под 10% годовых с ежемесячной капитализацией на 1 год. Конечная сумма = 50 000 × (1 + 0.10/12)^(12 × 1) ≈ 55 232 гривны. Без капитализации было бы всего 55 000 – разница в 232 гривны кажется маленькой, но на больших суммах и сроках она накапливается, как капли, наполняющие ведро.
Воздействие налогов и инфляции на расчет
Не забывайте о налогах: в Украине в 2025 году прибыль от депозитов облагается налогом 18% налогом на доходы физических лиц плюс 1.5% военным сбором, то есть эффективно 19.5%. Так что реальная прибыль = Брутто-прибыль × (1 – 0.195). Это уменьшает вашу "чистую" сумму, делая расчет более реалистичным.
Инфляция добавляет еще один слой: реальная ставка = Номинальная ставка – инфляция. Если депозит дает 12%, а инфляция – 6%, то реально вы зарабатываете только 6%. Банки как Sense Bank в своих калькуляторах иногда учитывают это, но всегда проверяйте самостоятельно.
Расчет годового процента для кредитов: ключевые методы
Для кредитов годовой процент – это стоимость долга, начисляемая на остаток, как тень, которая растет со временем. Основные типы: аннуитетный (равные платежи) и классический (уменьшительные платежи). Аннуитетная формула сложна: Ежемесячный платеж = [Сумма кредита × (Ставка/12)] / [1 – (1 + Ставка/12)^(-Количество месяцев)].
В 2025 году, с учетом регуляций НБУ, эффективная ставка (EIR) включает не только номинальную, но и комиссию, страхование. К примеру, кредит на 100 000 гривен под 20% годовых на 2 года аннуитетом даст ежемесячный платеж около 5 000 гривен, с переплатой более 20 000.
Классический метод: Проценты = Остаток × (ставка / 100) / 12, плюс часть основного долга. Здесь платежи уменьшаются со временем, что выгодно тем, кто планирует досрочное погашение. Банки как Raiffeisen Bank предлагают калькуляторы для этого, но ручной расчет дает более глубокое понимание.
Сравнение аннуитета и классического метода
Аннуитет удобен для бюджета, потому что платежи фиксированы, как стабильный ритм сердца. Классический экономит на процентах, но начальные платежи выше. В таблице ниже сравним для кредита 200 000 гривен под 15% на 3 года.
| Методика | Ежемесячный платеж (средний) | Общая переплата | Преимущества |
|---|---|---|---|
| Аннуитет | 6928 грн | 49 408 грн | Прогнозируемость |
| Классический | Уменьшается от 10 000 до 5 556 грн. | 45 000 грн | Меньшая переплата |
Данные основаны на стандартных формулах; для точности используйте калькулятор от finance.ua. Эта таблица показывает, как выбор метода влияет на кошелек, подчеркивая важность персонализированного подхода.
Инструменты для расчета: от Excel до онлайн-калькуляторов
В 2025 году технологии упрощают жизнь: онлайн-калькуляторы на сайтах, как minfin.com.ua, позволяют ввести сумму, ставку и срок, выдавая результат мгновенно. Они учитывают капитализацию, налоги, даже инфляцию, делая процесс легким, как прогулка по парку.
Для продвинутых пользователей Excel становится мощным инструментом. Используйте функции как FV (будущая стоимость) для вкладов: =FV(Ставка/12, Количество периодов, 0,-начальная сумма). А для кредитов – PMT: =PMT(Ставка/12, Количество месяцев, Сумма кредита). Это дает контроль, позволяя моделировать сценарии, например, если ставка вырастет до 18%?
Мобильные приложения от банков, как Privat24, интегрируют эти расчеты прямо в интерфейс с визуальными графиками, показывающими рост средств во времени. Но помните, что эти инструменты – помощники, а не замена понимания формул.
Практические примеры для 2025 года
Представьте молодую семью, вкладывающую 200 000 гривен в депозит под 13% с ежеквартальной капитализацией на 2 года. Используя формулу, конечная сумма ≈ 200 000 × (1 + 0.13/4)^(4×2) = 257 000 гривен, минус налоги ≈ 7 000, чисто 250 000. Это реальный сценарий с учетом ставок от ОВГЗ в 2025 году.
Для кредита: берете 50 000 гривен под 25% на 1 год аннуитетом. Ежемесячный платеж ≈ 4600 гривен, переплата 5200. Если погасить досрочно через 6 месяцев, переплата уменьшится до 2500, демонстрируя выгоду планирования.
Эти примеры, вдохновленные реальными предложениями от банков как Ukrsibbank, показывают, как теория оживает в повседневной жизни, придавая уверенности в финансовых решениях.
Типичные ошибки при расчете годового процента
- 🧐 Игнорирование капитализации: Многие новички считают простые проценты, но реальность – сложные, что приводит к недооценке прибыли на 5-10% в год.
- 😩 Забвение налогов: Без учета 19.5% налога ваши ожидания разобьются о реальности, уменьшив чистый доход на тысячи гривен.
- 🤔 Путаница номинальной и эффективной ставки: Банки рекламируют номинальную, но эффективная включает комиссии, делая кредит дороже на 2-5%.
- 📉 Неучет инфляции: 12% прибыли при 7% инфляции – это лишь 5% реального роста, что делает вклад менее привлекательным.
- 🔍 Досрочное погашение без пересчета: Для кредитов это экономит, но без точного расчета вы переплачиваете банкирам.
Избегая этих ловушек, вы превращаете расчеты в мощный инструмент. К примеру, проверяя эффективную ставку на сайтах как bankchart.com.ua, вы можете сэкономить значительные суммы.
Продвинутые аспекты: влияние регуляций и рыночных трендов
В 2025 году НБУ ввел новые правила, требующие от банков раскрывать эффективную ставку, делая расчеты более прозрачными. Это влияет на формулы, добавляя элементы в качестве переменных ставок, связанных с ключевой ставкой НБУ (около 13% на начало года).
Для продвинутых: Рассмотрите формулу для переменных ставок, где процент корректируется ежеквартально. Пример: начальная ставка 10%, растет до 12% – используйте сегментированный расчет для каждого периода. Это актуально для ипотек, где ставки колеблются с экономикой.
Рыночные тренды: С ростом крипто-вкладов (хотя не банковских), сравнивайте с традиционными – 15% по депозиту vs. волатильные 20% в стейкинге. Но для стабильности банковские расчеты остаются основанием.
В конце концов, овладев этими методами, вы не просто считаете цифры – вы управляете своим финансовым будущим, как капитан корабля в бурном море возможностей.